Empreendedorismo

Empreendedorismo em transformação: Reforma Tributária exige adaptação e planejamento dos pequenos negócios brasileiros
Por Willian Nelson
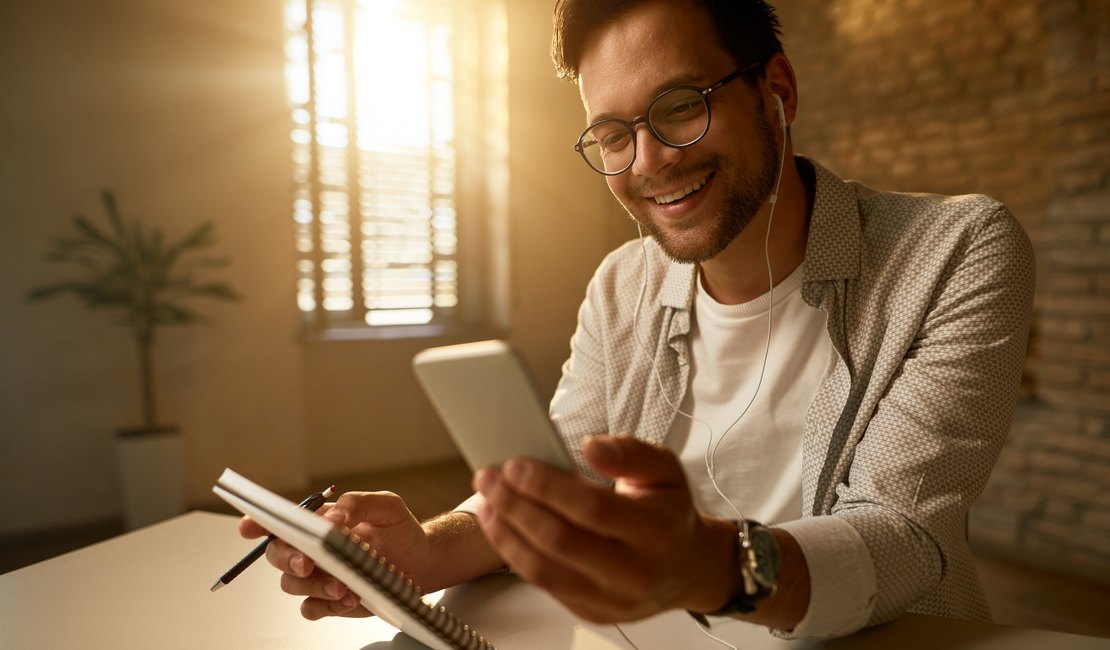
Empreender no Brasil exige muito mais do que identificar oportunidades, conquistar clientes e oferecer produtos ou serviços de qualidade. Em um mercado cada vez mais competitivo, a capacidade de compreender as mudanças econômicas, acompanhar a legislação e adaptar a gestão às novas exigências tornou-se um diferencial para quem deseja transformar uma pequena iniciativa em uma empresa sólida. Em 2026, esse desafio ganhou uma dimensão ainda maior com a implementação da Reforma Tributária do Consumo, que modifica gradualmente a estrutura de tributação brasileira e exige atenção dos empresários, especialmente daqueles que atuam como microempreendedores individuais (MEIs), microempresas e empresas de pequeno porte. A transformação do sistema tributário representa um dos principais temas para o empreendedorismo contemporâneo porque seus efeitos ultrapassam o pagamento de impostos. As mudanças podem influenciar a emissão de documentos fiscais, a organização contábil, a relação com fornecedores, a formação de preços e o planejamento financeiro. Nesse cenário, conhecer as regras deixa de ser apenas uma obrigação administrativa e passa a integrar as decisões estratégicas de quem pretende crescer com segurança e competitividade.
A Reforma Tributária, estabelecida principalmente pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, prevê a substituição gradual de tributos sobre o consumo por dois novos instrumentos: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios. O processo também prevê a implementação do Imposto Seletivo para determinados bens e serviços. A transição ocorre por etapas, com mudanças previstas até 2033, o que torna indispensável acompanhar os prazos e as normas específicas de cada fase. Em 2026, o novo modelo entrou em período de testes, com regras próprias para adaptação dos contribuintes e dos sistemas fiscais. A partir de 2027, está prevista uma nova etapa da transição, incluindo a cobrança efetiva da CBS e a extinção do PIS e da Cofins, conforme o calendário legal. Já a substituição gradual do ICMS e do ISS pelo IBS ocorrerá entre 2029 e 2032, até a implantação integral do novo sistema em 2033. Embora a reforma tenha como objetivo simplificar a tributação sobre o consumo, o período de adaptação exige planejamento, atualização dos procedimentos internos e atenção às orientações oficiais.
Para os pequenos empreendedores, o desafio está em compreender como essas mudanças se relacionam com a realidade de cada negócio. Uma loja de roupas, um salão de beleza, uma empresa de comunicação digital, um prestador de serviços e um pequeno fabricante possuem características operacionais distintas. Por isso, os efeitos tributários não devem ser avaliados de maneira genérica. A atividade exercida, o faturamento, os custos, o perfil dos clientes e o regime tributário podem influenciar as decisões necessárias para manter a empresa regularizada e financeiramente saudável. O Simples Nacional, regime previsto na Lei Complementar nº 123/2006, permanece como uma alternativa importante para microempresas e empresas de pequeno porte que atendam às condições legais. Entretanto, a regulamentação está sendo adaptada para incorporar as mudanças da reforma. Entre os pontos que merecem atenção estão as possibilidades de recolhimento do IBS e da CBS, os procedimentos de apuração e os efeitos das escolhas tributárias sobre as relações comerciais. Dependendo da situação, a decisão sobre a forma de recolhimento poderá influenciar a maneira como a empresa negocia com fornecedores e clientes empresariais. Por isso, o enquadramento tributário deve ser analisado com base em dados concretos, e não apenas na percepção de que determinado regime é sempre o mais vantajoso.
A importância desse planejamento também se relaciona com a formação dos preços. Muitos empreendedores definem o valor de seus produtos considerando apenas o custo de compra ou fabricação, sem calcular adequadamente despesas operacionais, tributos, taxas de pagamento, logística e margem de lucro. Essa prática pode comprometer a sustentabilidade do negócio, sobretudo quando as vendas aumentam sem que a gestão financeira acompanhe o mesmo ritmo. Com as mudanças tributárias, revisar os custos e simular cenários passa a ser ainda mais importante para evitar decisões que reduzam a competitividade ou prejudiquem o caixa da empresa. Outro aspecto fundamental é a organização das informações. Manter registros atualizados de receitas, despesas, compras e vendas, guardar documentos fiscais e acompanhar os vencimentos das obrigações são medidas que contribuem para a transparência e a segurança da gestão. A tecnologia pode facilitar esse processo por meio de sistemas de controle financeiro, emissão de documentos fiscais e acompanhamento do faturamento. Contudo, a utilização dessas ferramentas precisa estar associada à compreensão das regras aplicáveis ao empreendimento. A realidade do microempreendedor individual também merece atenção. Embora o MEI conte com um modelo simplificado de formalização e recolhimento tributário, essa condição não elimina a necessidade de cumprir as obrigações previstas para sua categoria. O pagamento mensal do Documento de Arrecadação do Simples Nacional, a entrega da declaração anual e o respeito às condições de enquadramento continuam sendo aspectos essenciais. Além disso, as novas regras da reforma exigem acompanhamento das orientações oficiais para identificar quais procedimentos se aplicam a cada atividade e quando passam a produzir efeitos.
Em 23 de outubro de 2026, a Receita Federal divulgou novas medidas de simplificação relacionadas à Reforma Tributária do Consumo, previstas no Decreto nº 13.140/2026 e na Resolução CGSN nº 195/2026. Segundo o órgão, as normas reduzem determinadas obrigações acessórias para nanoempreendedores e microempreendedores individuais. Entre as medidas anunciadas estão a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica para os nanoempreendedores nas condições previstas e a simplificação de procedimentos fiscais para MEIs em operações destinadas ao consumidor final pessoa física. A aplicação dessas medidas deve ser verificada conforme os requisitos e os procedimentos definidos na regulamentação, sem presumir que todas as obrigações fiscais existentes foram eliminadas. A atualização demonstra que a adaptação do ambiente empresarial depende tanto das mudanças na legislação quanto da capacidade de transformar as novas regras em procedimentos práticos. Para o empreendedor, acompanhar informações oficiais é uma forma de reduzir riscos e evitar decisões baseadas em rumores, conteúdos desatualizados ou interpretações incompletas divulgadas nas redes sociais. Nesse contexto, o profissional de contabilidade assume um papel estratégico. Mais do que calcular tributos e preparar declarações, pode auxiliar o empresário a compreender cenários, avaliar alternativas, identificar riscos e organizar o planejamento financeiro. A aproximação entre empreendedor e contador favorece decisões fundamentadas e permite que o proprietário dedique mais atenção ao desenvolvimento de produtos, à conquista de clientes e à expansão da empresa.
A transformação digital também amplia as possibilidades de gestão. Ferramentas de automação, plataformas de controle financeiro e sistemas integrados podem reduzir tarefas repetitivas, melhorar o acompanhamento das receitas e facilitar a organização de documentos. Entretanto, a tecnologia não substitui a responsabilidade do empresário de conferir as informações, compreender os relatórios e assegurar que os procedimentos estejam adequados às exigências legais. É importante compreender, ainda, que o crescimento empresarial precisa ser acompanhado pela evolução da estrutura administrativa. Uma empresa que começa com poucos clientes pode funcionar com controles simples, mas, à medida que aumenta o faturamento, passa a exigir processos mais organizados, acompanhamento de indicadores, planejamento de estoque, gestão de pessoas e análise dos resultados. A expansão sem organização pode gerar dificuldades financeiras mesmo quando existe demanda pelos produtos ou serviços oferecidos. O empreendedorismo sustentável nasce justamente da combinação entre iniciativa, conhecimento e capacidade de adaptação. Identificar uma oportunidade é o primeiro passo; transformá-la em uma atividade economicamente viável exige disciplina, planejamento e acompanhamento constante. A legislação faz parte desse processo porque estabelece condições para o funcionamento das empresas e determina responsabilidades que precisam ser incorporadas à rotina de gestão.
Para os pequenos negócios brasileiros, o momento exige atenção, mas também oferece uma oportunidade de amadurecimento. A adaptação às mudanças tributárias pode estimular a revisão de procedimentos, a modernização dos controles e a aproximação entre empresários e profissionais especializados. Em vez de tratar a gestão fiscal como uma preocupação isolada, o empreendedor pode incorporá-la ao planejamento geral, utilizando informações financeiras e tributárias para tomar decisões mais consistentes. O futuro de uma empresa não depende exclusivamente de seu volume de vendas, da presença nas redes sociais ou da qualidade de seus produtos. Depende também da capacidade de administrar recursos, cumprir obrigações, avaliar riscos e se preparar para mudanças. Em um ambiente econômico em transformação, o empresário que investe em conhecimento fortalece não apenas sua própria trajetória, mas também a capacidade de seu negócio de gerar renda, empregos e oportunidades. Empreender, portanto, é aprender a crescer sem perder de vista a responsabilidade que acompanha cada etapa da jornada. A Reforma Tributária coloca esse aprendizado em evidência ao exigir atenção às novas regras e disposição para rever práticas estabelecidas. Mais do que uma questão burocrática, a adaptação representa parte da construção de empresas preparadas para competir, inovar e permanecer no mercado. Afinal, o verdadeiro desenvolvimento empresarial não está somente em alcançar resultados imediatos, mas em construir uma estrutura capaz de sustentar o crescimento ao longo do tempo.
Sobre o blog
Willian Nelson é um profissional versátil e apaixonado pelo mundo dos negócios. Com sua formação como Bacharel em Direito, Especialista em Empreendedorismo, ele se destaca como um consultor empresarial reconhecido. Além disso, como Escritor Profissional pela UBE, ele compartilha suas ideias e experiências através de palestras inspiradoras.
À frente de um blog dedicado ao Empreendedorismo, Willian busca trazer informações valiosas e práticas para aqueles que almejam o sucesso empresarial. Seu compromisso é guiar seus leitores rumo a estratégias eficazes e caminhos promissores no mundo dos negócios.
Arquivos
Últimas notícias
Rafael Brito celebra vitória de Lula e a garantia de investimentos na educação do país
Semana Estadual do Livro e Bibliotecas reúne programação cultural em Alagoas
HGE participa do diagnóstico e tratamento de criança de dois anos com pancreatite
Aplicativo do Programa Saúde Até Você Digital alcança mais de 140 mil consultas
Thiago Prado diz que liberar comércio na orla prejudicaria ambulantes antigos